Domain teeblumen.de kaufen?
Wir ziehen mit dem Projekt
teeblumen.de um.
Sind Sie am Kauf der Domain
teeblumen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teeblumen.de kaufen?
Früchtetee oder Kräutertee?
Das hängt von den persönlichen Vorlieben und Bedürfnissen ab. Früchtetee ist oft süßer und fruchtiger im Geschmack, während Kräutertee eine breite Palette von Aromen haben kann, von erfrischend bis beruhigend. Kräutertee kann auch verschiedene gesundheitliche Vorteile bieten, je nach den enthaltenen Kräutern. **
Mögt ihr lieber Früchtetee oder Kräutertee?
Als KI habe ich keine persönlichen Vorlieben, aber viele Menschen mögen sowohl Früchtetee als auch Kräutertee. Die Wahl hängt oft von individuellen Geschmackspräferenzen und gesundheitlichen Bedürfnissen ab. Früchtetee ist oft süßer und fruchtiger im Geschmack, während Kräutertee eine breite Palette von Aromen und gesundheitlichen Vorteilen bieten kann. **


Ähnliche Suchbegriffe für Steuerliche Kosten
Top-Angebote
Produkte zum Begriff Steuerliche Kosten:
-
Hexenturm Blütentee 25 STProdukteigenschaften: Bezeichnung: Lebensmittel - Kräutertee zur Unterstützung der Nierenfunktion und Erhöhung der Harnmenge Verwendung/Anwendung/Verzehrempfehlung: Der Blütentee "Hexenturm" wird wie folgt zubereitet: Übergießen Sie 1 Teebeutel Hexenturmtee mit 200 ml (etwa eine große Tasse) kochendem Wasser und lassen den Tee abgedeckt etwa 10 min ziehen und trinken Sie den Tee anstelle eines anderen Getränkes zum Frühstück und/oder Abendbrot. Der Tee kann gesüßt werden, z.B. mit Honig. Diabetiker nehmen Fruchtzucker. Schon 3 - 4 Tassen Blütentee Hexenturm täglich können den pH-Wert des Urins verringern. Nährwertdeklaration: Nährstoffe pro 100 g Hagebutten 25,0 g Heidekrautblüten 24,0 g Holunderblüten 16,0 g Ulmenspierkrautblüten (Mädesüßblüten) 10,0 g Schlüsselblumenblüten 10,0 g Lavendelblüten 8,0 g Hibiskusblüten 7,0 g Zutaten: Hagebutten, Heidekrautblüten, Holunderblüten, Ulmenspierkrautblüten (Mädesüßblüten), Schlüsselblumenblüten, Lavendelblüten, Hibiskusblüten. Allergene: keine Nettofüllmenge: 25 Filterbeutel Aufbewahrungsbedingungen: Vor Licht und Feuchtigkeit geschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Alexander Weltecke GmbH & Co. KG Auf dem Knuf 15 59073 Hamm Telefon: ჽ (0)2381/31635 Telefax: ჽ (0)2381/31792 E-Mail: info@weltecke.de Weitere Hinweise: Sorgfältig ausgewählte Zutaten höchster Güte, naturbelassen und unverfälscht, keine künstlichen Aromen, keine Farbstoffe, kein Zucker. Bei bekannter Allergie gegen Hagebutten, Primeln und Lavendelblüten sollte man entsprechende Vorsicht walten lassen. Bei bekannter Salicylat-Überempfindlichkeit (gegen Mädesüßblüten) sollte man auf das Trinken des Tees verzichten. Eine Begrenzung der Flüssigkeitsmenge, ggf. sogar eine Bilanzierung kann bei Patienten mit starker Herzinsuffizienz bzw. Störung der Flüssigkeitsausscheidung wie z.B. bei bestimmten Nierenschädigungen erforderlich sein. Hier ist eine Rücksprache mit dem behandelnden Arzt unerlässlich. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: weltecke-shop.de Stand: 08/20263,92 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
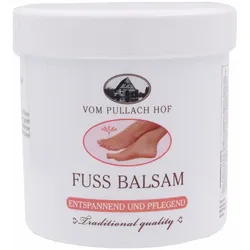
Fuss Balsam 250ml Entspannend250ml Fussbalsam traditonell Hautcreme Pflegecreme Sport Pullach Hof Der Fußbalsam vom Pullach Hof vitalisiert müde und strapazierte Füße und ist damit ideal für alle, die viel auf die Beine sind - ob beruflich oder bei sportlichen Aktivitäten. Fuß Balsam von Pullach Hof eignet sich hervorragend zur täglichen Pflege: Die wertvollen Substanzen pflegen Füße und Beine, ein regelmäßiges Einreiben der Zehen verhindert Fußgeruch, Brennen und Hornhautbildung. Lieferumfang 1x 250 ml FussbalsamListe der Inhaltsstoffe: Aqua, Cetearyl Alcohol , Paraffinum Liquidum, Glycerin, Stearic Acid, Dimethicone, Ceteareth-20, Ceteareth-25, Eucalyptus Globulus Leaf Oil, Propylene Glycol, Sodium Hydroxide, Carbomer, Menthol, Camphor, Phenoxyethanol, Ethylhexylglycerin, Limonene, CI 420904,73 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen Offshore-Strategien nutzen, um ihre steuerliche Situation zu optimieren und Kosten zu senken?
Unternehmen können Offshore-Strategien nutzen, indem sie ihre Geschäftstätigkeiten in Länder mit niedrigeren Steuersätzen verlagern. Durch die Gründung von Tochtergesellschaften in Steueroasen können sie ihre Steuerlast reduzieren. Zudem können sie durch die Verlagerung von Produktion oder Dienstleistungen in Länder mit niedrigeren Lohnkosten ihre Kosten senken. **
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
-
Welche Faktoren beeinflussen die Höhe des Steuerberaterhonorars und wie kann man die Kosten für steuerliche Beratung minimieren?
Die Höhe des Steuerberaterhonorars wird durch verschiedene Faktoren wie die Komplexität der steuerlichen Angelegenheiten, den Arbeitsaufwand und die Erfahrung des Steuerberaters beeinflusst. Um die Kosten für steuerliche Beratung zu minimieren, kann man beispielsweise vorab alle relevanten Unterlagen sorgfältig vorbereiten, klare Zielsetzungen für die Beratung definieren und verschiedene Angebote von Steuerberatern vergleichen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **


Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche Kosten:
-
Früchtetee oder Kräutertee?
Das hängt von den persönlichen Vorlieben und Bedürfnissen ab. Früchtetee ist oft süßer und fruchtiger im Geschmack, während Kräutertee eine breite Palette von Aromen haben kann, von erfrischend bis beruhigend. Kräutertee kann auch verschiedene gesundheitliche Vorteile bieten, je nach den enthaltenen Kräutern. **
-
Mögt ihr lieber Früchtetee oder Kräutertee?
Als KI habe ich keine persönlichen Vorlieben, aber viele Menschen mögen sowohl Früchtetee als auch Kräutertee. Die Wahl hängt oft von individuellen Geschmackspräferenzen und gesundheitlichen Bedürfnissen ab. Früchtetee ist oft süßer und fruchtiger im Geschmack, während Kräutertee eine breite Palette von Aromen und gesundheitlichen Vorteilen bieten kann. **
-
Wie können Unternehmen Offshore-Strategien nutzen, um ihre steuerliche Situation zu optimieren und Kosten zu senken?
Unternehmen können Offshore-Strategien nutzen, indem sie ihre Geschäftstätigkeiten in Länder mit niedrigeren Steuersätzen verlagern. Durch die Gründung von Tochtergesellschaften in Steueroasen können sie ihre Steuerlast reduzieren. Zudem können sie durch die Verlagerung von Produktion oder Dienstleistungen in Länder mit niedrigeren Lohnkosten ihre Kosten senken. **
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
Ähnliche Suchbegriffe für Steuerliche Kosten
-
Hexenturm Blütentee 25 STProdukteigenschaften: Bezeichnung: Lebensmittel - Kräutertee zur Unterstützung der Nierenfunktion und Erhöhung der Harnmenge Verwendung/Anwendung/Verzehrempfehlung: Der Blütentee "Hexenturm" wird wie folgt zubereitet: Übergießen Sie 1 Teebeutel Hexenturmtee mit 200 ml (etwa eine große Tasse) kochendem Wasser und lassen den Tee abgedeckt etwa 10 min ziehen und trinken Sie den Tee anstelle eines anderen Getränkes zum Frühstück und/oder Abendbrot. Der Tee kann gesüßt werden, z.B. mit Honig. Diabetiker nehmen Fruchtzucker. Schon 3 - 4 Tassen Blütentee Hexenturm täglich können den pH-Wert des Urins verringern. Nährwertdeklaration: Nährstoffe pro 100 g Hagebutten 25,0 g Heidekrautblüten 24,0 g Holunderblüten 16,0 g Ulmenspierkrautblüten (Mädesüßblüten) 10,0 g Schlüsselblumenblüten 10,0 g Lavendelblüten 8,0 g Hibiskusblüten 7,0 g Zutaten: Hagebutten, Heidekrautblüten, Holunderblüten, Ulmenspierkrautblüten (Mädesüßblüten), Schlüsselblumenblüten, Lavendelblüten, Hibiskusblüten. Allergene: keine Nettofüllmenge: 25 Filterbeutel Aufbewahrungsbedingungen: Vor Licht und Feuchtigkeit geschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Alexander Weltecke GmbH & Co. KG Auf dem Knuf 15 59073 Hamm Telefon: ჽ (0)2381/31635 Telefax: ჽ (0)2381/31792 E-Mail: info@weltecke.de Weitere Hinweise: Sorgfältig ausgewählte Zutaten höchster Güte, naturbelassen und unverfälscht, keine künstlichen Aromen, keine Farbstoffe, kein Zucker. Bei bekannter Allergie gegen Hagebutten, Primeln und Lavendelblüten sollte man entsprechende Vorsicht walten lassen. Bei bekannter Salicylat-Überempfindlichkeit (gegen Mädesüßblüten) sollte man auf das Trinken des Tees verzichten. Eine Begrenzung der Flüssigkeitsmenge, ggf. sogar eine Bilanzierung kann bei Patienten mit starker Herzinsuffizienz bzw. Störung der Flüssigkeitsausscheidung wie z.B. bei bestimmten Nierenschädigungen erforderlich sein. Hier ist eine Rücksprache mit dem behandelnden Arzt unerlässlich. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: weltecke-shop.de Stand: 08/20263,92 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Fuss Balsam 250ml Entspannend250ml Fussbalsam traditonell Hautcreme Pflegecreme Sport Pullach Hof Der Fußbalsam vom Pullach Hof vitalisiert müde und strapazierte Füße und ist damit ideal für alle, die viel auf die Beine sind - ob beruflich oder bei sportlichen Aktivitäten. Fuß Balsam von Pullach Hof eignet sich hervorragend zur täglichen Pflege: Die wertvollen Substanzen pflegen Füße und Beine, ein regelmäßiges Einreiben der Zehen verhindert Fußgeruch, Brennen und Hornhautbildung. Lieferumfang 1x 250 ml FussbalsamListe der Inhaltsstoffe: Aqua, Cetearyl Alcohol , Paraffinum Liquidum, Glycerin, Stearic Acid, Dimethicone, Ceteareth-20, Ceteareth-25, Eucalyptus Globulus Leaf Oil, Propylene Glycol, Sodium Hydroxide, Carbomer, Menthol, Camphor, Phenoxyethanol, Ethylhexylglycerin, Limonene, CI 420904,73 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Höhe des Steuerberaterhonorars und wie kann man die Kosten für steuerliche Beratung minimieren?
Die Höhe des Steuerberaterhonorars wird durch verschiedene Faktoren wie die Komplexität der steuerlichen Angelegenheiten, den Arbeitsaufwand und die Erfahrung des Steuerberaters beeinflusst. Um die Kosten für steuerliche Beratung zu minimieren, kann man beispielsweise vorab alle relevanten Unterlagen sorgfältig vorbereiten, klare Zielsetzungen für die Beratung definieren und verschiedene Angebote von Steuerberatern vergleichen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.